
Allgefahrenversicherung im Fokus: Mehr Schutz als das klassische Prinzip der benannten Gefahren
Von 3er-Versicherungsmakler
Warum immer mehr Unternehmen auf All-Risk-Deckung setzen
In der gewerblichen Sachversicherung fällt immer häufiger der Begriff Allgefahrenversicherung oder All-Risk-Deckung. Viele Unternehmer kennen das Grundprinzip noch nicht im Detail – doch gerade hier steckt häufig ein echter Mehrwert, der im Schadensfall den Unterschied zwischen Leistung und Ablehnung macht. Als unabhängiger Versicherungsmakler vergleichen wir für Sie, ob sich das Konzept für Ihr Unternehmen lohnt und welcher Anbieter die passenden Bedingungen liefert.
Klassische Sachversicherung vs. Allgefahrenversicherung
Der entscheidende Unterschied liegt in der Systematik der Deckung:
Klassische Sachversicherung (benannte Gefahren) Versicherungsschutz besteht nur dann, wenn der Schaden durch eine ausdrücklich genannte Gefahr verursacht wurde – beispielsweise Feuer, Leitungswasser, Sturm oder Hagel. Jede Gefahr, die in den Bedingungen nicht aufgeführt ist, ist nicht versichert. Der Kunde muss im Schadensfall nachweisen, dass eine der genannten Gefahren ursächlich war.
Allgefahrenversicherung (All-Risk-Deckung) Grundsätzlich gelten alle plötzlich und unvorhergesehen eintretenden Sachschäden als versichert, sofern sie in den Versicherungsbedingungen nicht ausdrücklich ausgeschlossen sind. Dadurch sind auch sogenannte unbenannte Gefahren mitversichert, die sich keiner klassischen Gefahr eindeutig zuordnen lassen. Im Schadensfall muss der Versicherer nachweisen, dass ein Ausschluss greift – nicht umgekehrt.
Das bedeutet: Die Beweislast dreht sich um. Bei der klassischen Deckung muss der Kunde beweisen, dass eine benannte Gefahr vorlag. Bei der Allgefahrendeckung muss der Versicherer belegen, dass ein Ausschluss greift.
Ein Praxisbeispiel
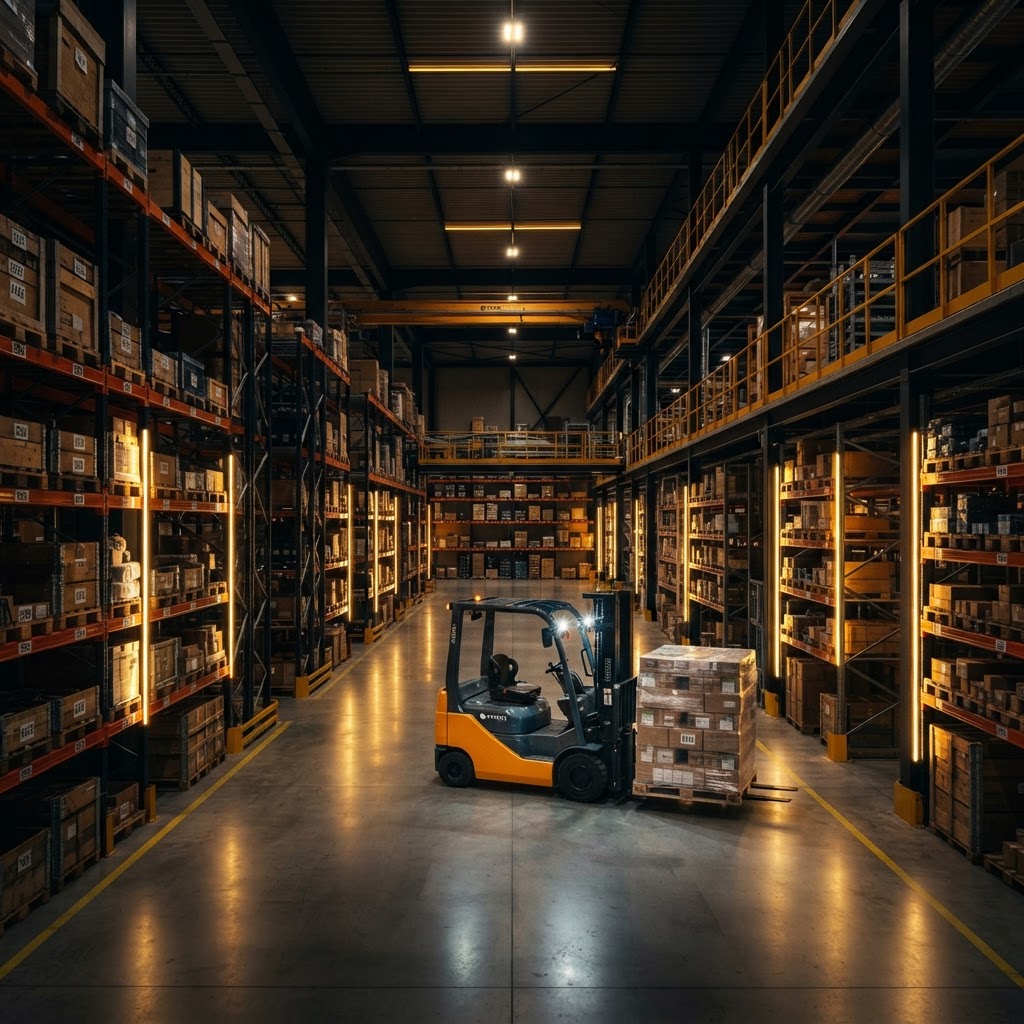
Ein Mitarbeiter stößt beim Rangieren mit einem Gabelstapler versehentlich ein Lagerregal an. Das Regal stürzt teilweise ein und beschädigt die eingelagerten Waren. Der Schaden ist weder auf Feuer noch auf Leitungswasser oder Sturm zurückzuführen und fällt damit nicht unter eine klassische benannte Gefahr.
- Klassische Inhaltsversicherung: Der Schaden wird regelmäßig abgelehnt, da keine der benannten Gefahren ursächlich war.
- Allgefahrenversicherung: Der Versicherer prüft zunächst, ob ein Ausschluss greift. Ist dies nicht der Fall, besteht grundsätzlich Versicherungsschutz.
In der Praxis bedeutet das: Wo früher wochenlang über die Schadenursache gestritten wurde, gibt es bei der Allgefahrendeckung häufig eine deutlich schnellere und unbürokratischere Regulierung.
Allgefahren bedeutet nicht „alles ist versichert"
Von einer „Versicherung gegen alles" kann dennoch keine Rede sein. Auch Allgefahrenkonzepte enthalten Ausschlüsse, die in der Beratung berücksichtigt werden sollten. Typischerweise zählen hierzu:
- Verschleiß, Abnutzung oder mangelnde Wartung – Schäden, die durch unzureichende Instandhaltung entstehen
- Schädlingsbefall oder Schimmel – biologische Schadensursachen
- Klimatische Einwirkungen – beispielsweise extreme Hitze oder Frost bei nicht dafür ausgelegten Objekten
- Krieg, Kernenergie und außergewöhnliche Ereignisse – marktübliche Ausschlüsse in nahezu allen Bedingungswerken
Ein Blick in das jeweilige Bedingungswerk bleibt daher unverzichtbar. So sind beispielsweise im Grundbaustein der HDI FirmenDigital Allgefahrenversicherung die Ausschlüsse übersichtlich in Abschnitt 7 geregelt.
Die Unterschiede liegen im Detail
Mindestens ebenso wichtig wie das Grundprinzip sind die Unterschiede im Leistungsumfang der einzelnen Anbieter. Viele Tarife kombinieren die Allgefahrendeckung mit zusätzlichen Bausteinen und Erweiterungen:
- Mehrkosten – beispielsweise für Notreparaturen oder provisorische Maßnahmen
- Aufräumungs- und Dekontaminationskosten – nach Brand- oder Wasserschäden
- Außenversicherung – Schutz für Waren und Geräte außerhalb des Betriebsgeländes
- Betriebsunterbrechungsversicherung – Absicherung des entgangenen Gewinns nach einem Sachschaden
- Cyber- und Elektronikbausteine – für IT-Infrastruktur und digitale Risiken
Für die Beratung ist deshalb weniger die Frage entscheidend, ob eine Allgefahrendeckung angeboten wird, sondern vielmehr wie sie im Detail ausgestaltet ist.
Marktvergleich: Zwei etablierte Konzepte
Zu den am Markt verfügbaren Lösungen zählen unter anderem:
- HDI FirmenDigital Allgefahrenversicherung – modular aufgebaut, übersichtliche Ausschlussstruktur, erweiterbar um Betriebsunterbrechung und Cyber
- BayProtect InhaltPlus (AllRisk) der Bayerischen – All-Risk-Prinzip mit Fokus auf mittelständische Betriebe, individuelle Erweiterungsbausteine
Beide Konzepte basieren auf dem All-Risk-Prinzip, unterscheiden sich jedoch im Leistungsumfang, bei einzelnen Ausschlüssen sowie den verfügbaren Erweiterungsbausteinen. Ein sorgfältiger Vergleich der Bedingungen bleibt daher auch bei Allgefahrenkonzepten unerlässlich – und genau das ist unsere Aufgabe als unabhängiger Makler.
Für wen lohnt sich die Allgefahrenversicherung?
Die Allgefahrendeckung ist nicht für jedes Unternehmen gleichermaßen sinnvoll. Besonders empfehlenswert ist sie für:
- Produktionsbetriebe mit hochwertigen Maschinen und komplexen Anlagen
- Lager- und Logistikunternehmen mit hohem Warenwert und Gabelstaplereinsatz
- Handwerksbetriebe mit empfindlichen Werkzeugen und Materialien
- Technologie- und IT-Unternehmen mit sensibler Elektronik
- Betriebe mit hohem Automatisierungsgrad, bei denen eine Schadenursache nicht immer eindeutig einer klassischen Gefahr zuzuordnen ist
Für kleine Bürobetriebe mit überschaubarer Ausstattung kann eine klassische Inhaltsversicherung ausreichend sein. Hier prüfen wir individuell, welches Konzept das beste Preis-Leistungs-Verhältnis bietet.
Praxistipp: Erwartungen richtig einordnen
Der Begriff „All Risk" klingt für viele Kunden nach einem Rundum-sorglos-Paket. Umso wichtiger ist es, die Erwartungshaltung richtig einzuordnen:
- Auch eine Allgefahrenversicherung kennt klare Ausschlüsse
- Die Konzepte der Versicherer unterscheiden sich teilweise deutlich
- Nicht die Bezeichnung des Tarifs entscheidet über die Qualität des Versicherungsschutzes, sondern die konkreten Bedingungen und die enthaltenen Leistungsbausteine
Gerade bei Betrieben mit hochwertigen Betriebseinrichtungen, empfindlichen Maschinen oder komplexen Produktionsabläufen lohnt sich deshalb ein genauer Blick in die Bedingungswerke.
Fazit
Die Allgefahrenversicherung ersetzt nicht die sorgfältige Risikoanalyse, kann den Versicherungsschutz jedoch deutlich erweitern und Diskussionen über die Schadenursache erheblich reduzieren. Für anspruchsvolle Risiken bietet sie einen spürbaren Mehrwert gegenüber klassischen Deckungskonzepten – vorausgesetzt, die Bedingungen werden vor Abschluss sorgfältig geprüft und verglichen.
Genau hier setzen wir an: Als unabhängiger Versicherungsmakler vergleichen wir über 100 Versicherer für Sie, analysieren Ihre individuellen Risiken und stellen sicher, dass Sie nicht nur einen griffigen Namen auf dem Versicherungsschein haben, sondern im Schadensfall tatsächlich umfassend geschützt sind.
Ihre nächsten Schritte
- Bestandsprüfung – Lassen Sie uns Ihre aktuelle Sachversicherung prüfen: Haben Sie eine klassische Deckung oder bereits eine Allgefahrendeckung?
- Risikoanalyse – Wir analysieren gemeinsam, welche Gefahren in Ihrem Betrieb relevant sind und wo Deckungslücken bestehen.
- Vergleich und Empfehlung – Wir vergleichen die Konzepte am Markt und empfehlen Ihnen die Lösung, die zu Ihrem Unternehmen passt.
- Beratung vereinbaren – Vereinbaren Sie ein unverbindliches Gespräch – persönlich, telefonisch oder digital.
Die beste Police ist die, die im Ernstfall ohne Diskussion leistet.
Hat dir dieser Beitrag gefallen?
Fragen zum Beitrag oder Interesse an einer Beratung?
Kontakt aufnehmen
